Vrai ou faux ?
Vrai : le logement vide peut être mieux traité que la résidence secondaire
En zone tendue, la taxe sur un logement vacant démarre à 17 %. Or la taxe d’habitation sur les résidences secondaires dépasse ce seuil dans 3 220 communes : le fisc envoie alors un drôle de signal.
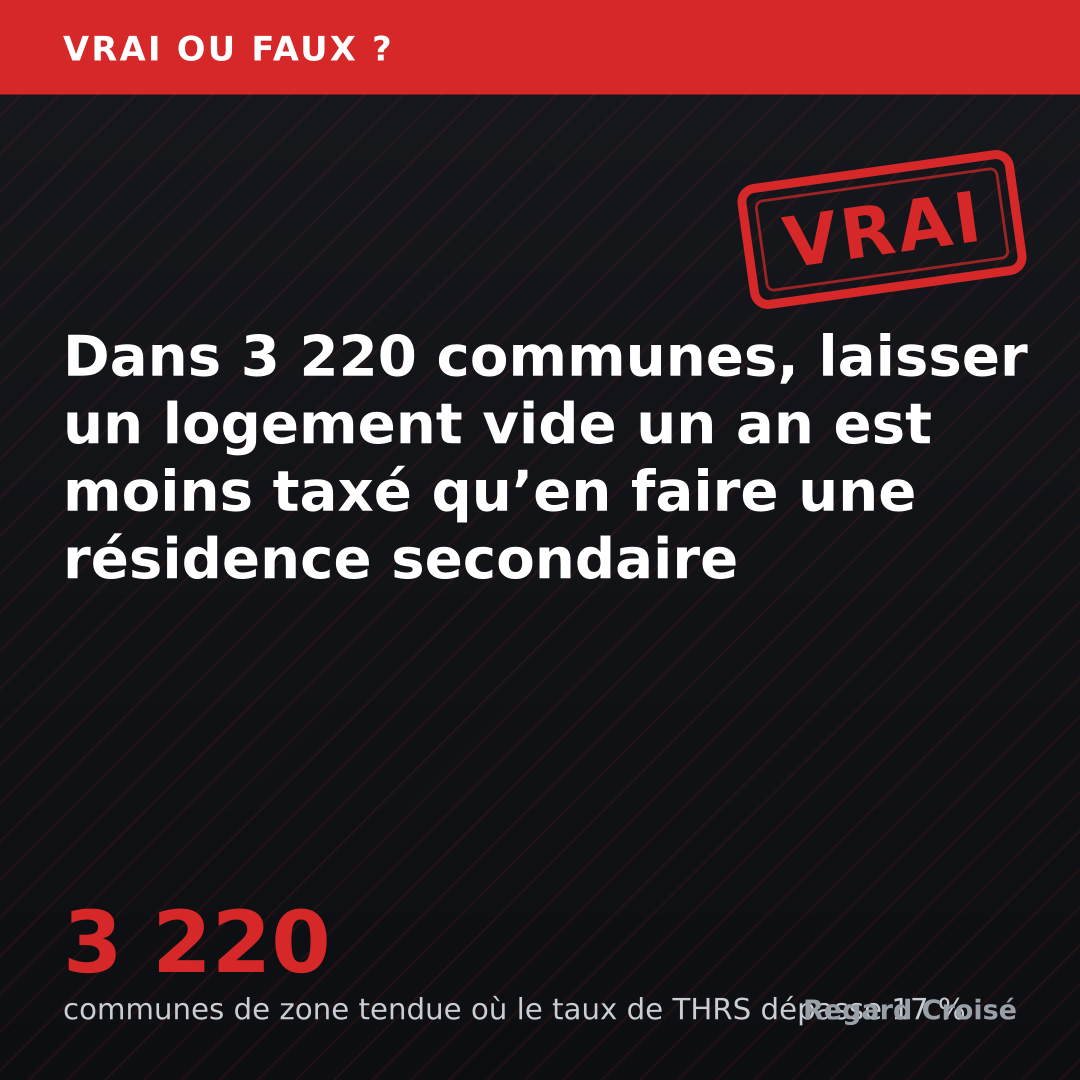
Vrai ou faux ?
« Dans 3 220 communes, laisser un logement vide un an est moins taxé qu’en faire une résidence secondaire »
3 220communes de zone tendue où le taux de THRS dépasse 17 %
L’essentiel
- VRAI : dans 3 220 communes de zone tendue, le taux de résidence secondaire dépasse le premier taux de taxe sur les logements vacants.
- La taxe sur un logement vacant depuis un an commence à 17 %, tandis qu’une résidence secondaire peut supporter un taux supérieur après majoration communale.
- L’aberration tient au signal fiscal : le logement totalement vide peut être moins taxé que le logement utilisé occasionnellement.
La règle
Taxation différenciée des logements vacants et des résidences secondaires · Code général des impôts, articles 232, 1407 et 1407 teren vigueur depuis 2023
En zone tendue, la taxe sur les logements vacants s’applique aux logements vacants depuis au moins un an au 1er janvier, au taux de 17 % la première année puis 34 % ensuite. La taxe d’habitation sur les résidences secondaires vise les locaux meublés affectés à l’habitation autrement qu’à titre principal ; dans certaines communes, la part communale peut être majorée de 5 % à 60 %.
Résumé fidèle du texte, rédigé par nos soins.
Le verdict : VRAI
L’affirmation est exacte, avec une précision importante : elle vise les logements volontairement vacants depuis au moins un an en zone tendue. Dans ce cas, la taxe sur les logements vacants démarre à 17 % de la valeur locative.
En face, une résidence secondaire paie la taxe d’habitation sur les résidences secondaires. Dans les communes concernées, cette taxe peut être majorée par le conseil municipal. Résultat : quand le taux effectif de résidence secondaire dépasse 17 %, le logement vide coûte moins cher fiscalement que le même logement occupé quelques semaines par an.
Le décompte disponible donne l’ampleur du paradoxe : 3 220 communes sur 3 697 examinées en zone tendue ont un taux de taxe d’habitation sur les résidences secondaires supérieur à 17 %.
L’exemple qui fait comprendre
Prenons un logement dont la valeur locative cadastrale est de 10 000 €.
S’il est déclaré vacant depuis un an dans une commune soumise à la taxe sur les logements vacants, il paie 17 %, soit 1 700 €.
S’il est déclaré résidence secondaire dans la même commune, avec un taux effectif de 20 %, il paie 2 000 €.
Même logement. Même commune. Mais 300 € de plus si quelqu’un peut y passer ses vacances. La politique publique veut remettre les logements sur le marché ; le barème peut, la première année, moins sanctionner le vide que l’usage occasionnel.
D’où vient le court-circuit
La difficulté vient de deux taxes qui n’ont pas été alignées.
La taxe sur les logements vacants a une logique comportementale : inciter les propriétaires à remettre des biens sur le marché dans les zones où se loger est difficile. Elle commence à 17 % la première année, puis monte à 34 % à partir de la deuxième.
La taxe d’habitation résiduelle, elle, ne concerne plus les résidences principales. Elle vise notamment les résidences secondaires, avec une possible majoration communale de 5 % à 60 % dans certaines communes. Le cumul peut donc dépasser le premier palier de la taxe sur les logements vacants.
L’aberration n’est pas qu’un propriétaire va forcément laisser son bien vide pour économiser quelques centaines d’euros. Elle est que le système fiscal peut traiter plus doucement l’absence totale d’occupation que l’occupation secondaire, alors même que l’objectif affiché est de lutter contre la sous-utilisation des logements.
Une rustine déjà identifiée
Le problème a été repéré dans les travaux sur la taxe d’habitation résiduelle. Une piste consiste à fusionner les taux applicables aux résidences secondaires et aux logements vacants, tout en gardant des exonérations lorsque la vacance est subie : gros travaux, mise en vente sans acquéreur, impossibilité réelle d’occuper le bien.
Cette solution supprimerait le petit jeu de frontière entre « vide » et « secondaire ». Elle aurait aussi un mérite rare en fiscalité locale : rendre la règle compréhensible sans tableur.
Pourquoi cette règle existe
La règle vise officiellement à lutter contre la vacance et la sous-occupation des logements dans les zones où l’offre est insuffisante. Ses défenseurs mettent en avant un outil fiscal incitatif : rendre coûteux le fait de conserver un logement hors du marché, tout en laissant aux communes une marge de modulation pour les résidences secondaires.
questions.assemblee-nationale.frsource officielle
Ce que lui reprochent ses critiques
- Les taxes sur les résidences secondaires et les logements vacants mêlent objectif d’incitation et objectif de rendement, ce qui brouille leur logique et produit des taux déconnectés des tensions locales réelles. igf.gouv.frsource officielle
- Le premier taux de taxe sur les logements vacants, fixé à 17 %, peut être inférieur au taux effectif appliqué aux résidences secondaires dans une majorité de communes examinées en zone tendue. ifrap.org
- L’Inspection générale des finances propose de fusionner les taux de taxation des résidences secondaires et des logements vacants afin de limiter les risques d’optimisation entre les deux catégories. igf.gouv.frsource officielle
Ce que ça coûte
Non chiffréNon chiffré
Ce coût n’a pas été chiffré : ni les administrations concernées ni notre rédaction ne disposent de données assez solides pour avancer un montant.
Les autres coûts
Le coût n’est pas un coût public direct : c’est un signal fiscal paradoxal. Pour une valeur locative de 10 000 €, un logement vacant taxé à 17 % paie 1 700 €, alors qu’une résidence secondaire taxée à 20 % paie 2 000 €.
Le parcours du combattant
-
Déclarer l’occupation du bien dans l’application « Gérer mes biens immobiliers ».
igf.gouv.frsource officielle -
Si le bien est déclaré vacant depuis au moins un an en zone tendue, application possible de la taxe sur les logements vacants.
legifrance.gouv.frsource officielle -
Si le bien est déclaré résidence secondaire, application de la taxe d’habitation sur les résidences secondaires, avec majoration communale possible.
legifrance.gouv.frsource officielle
Les pistes de solution
-
Fusionner les taux de taxation des résidences secondaires et des logements vacants, tout en maintenant des exonérations lorsque la vacance est involontaire.
igf.gouv.frsource officielle -
Fonder la taxation des propriétaires personnes physiques sur une déclaration d’occupation intégrée à la déclaration de revenus 2042.
igf.gouv.frsource officielle -
Intégrer à la déclaration d’occupation des éléments permettant d’identifier les biens vacants à titre involontaire avant taxation.
igf.gouv.frsource officielle
Télécharger la carteà partager sur les réseaux
Et vous, qu’en pensez-vous ?
Cette règle vous paraît…
Un vote par lecteur. Le résultat s’affiche après votre vote.
Sources
Cette fiche s’appuie sur 7 sources, dont 6 officielles (textes, rapports, données publiques). Elle a été rédigée avec l’aide de l’intelligence artificielle, contre-vérifiée par une seconde recherche indépendante, puis relue avant publication. Notre méthode
Recherche web complémentaire (7 sources)
- igf.gouv.frGestion et paramètres de la taxe d'habitation | Inspection générale des finances
- legifrance.gouv.frArticle 232 - Code général des impôts - Légifrance
- legifrance.gouv.frArticle 1407 bis - Code général des impôts - Légifrance
- ifrap.orgTaxe d'habitation sur les résidences secondaires et taxes sur les logements vacants : plus de 1,4 milliard de dégrèvements pour 5 milliards de recettes brutes | Fondation IFRAP
- questions.assemblee-nationale.frQuestion n°5322 : Publication du décret sur l'article 73 du PLF 2023 - Assemblée nationale
- legifrance.gouv.frArticle 1407 ter - Code général des impôts - Légifrance
- legifrance.gouv.frArticle 1407 - Code général des impôts - Légifrance